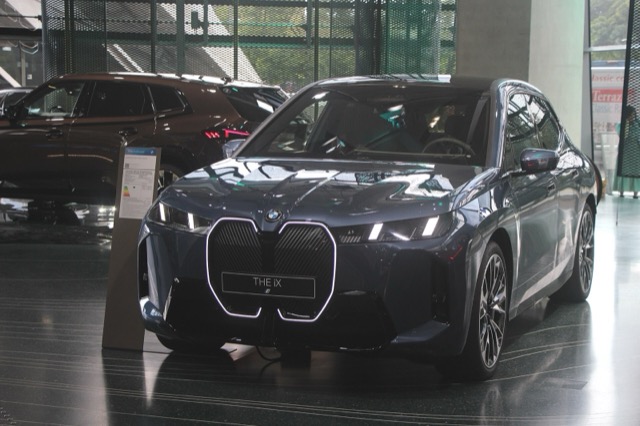

Leasa, köpa kontant eller låna?
Samma bil, tre vägar, samma antaganden. Billigast just nu: köpa kontant, 6 925 kr/mån.
Köpa kontant
6 925 kr/mån
Billigast över 3 år
- Värdeminskning
- 184 677 kr
- Alternativkostnad
- 48 536 kr
- Service
- 15 000 kr
- Fordonsskatt
- 1 080 kr
Pris 885 300 kr (Blocket). Beräknat värde efter 3 år: 700 623 kr (79 %).
- Du äger bilen från dag ett
- Inga räntor eller avgifter
- Du får hela restvärdet när du säljer
- Binder mycket pengar
- Du bär risken om bilen tappar mer än väntat
Köpa med billån
8 090 kr/mån
+1 165 kr/mån mot billigast
- Värdeminskning
- 184 677 kr
- Ränta
- 68 937 kr
- Avgifter
- 2 565 kr
- Alternativkostnad
- 18 966 kr
- Service
- 15 000 kr
- Fordonsskatt
- 1 080 kr
BMW Financial Services billån, 3,95 % nominell, 20 % kontantinsats (177 060 kr), 36 månader. Kontantinsats 177 060 kr, lånebelopp 708 240 kr, månadsbetalning 9 292 kr
- Behåller dina sparpengar
- Du får restvärdet minus restskulden
- Kan vara billigare än kontant vid låg ränta
- Ränta och avgifter
- Restskuld att lösa vid försäljning
- Kräver kreditprövning
Privatleasa
Inget leasingerbjudande hittat för den här varianten just nu.
Så här rinner pengarna ut
Sammanlagt utbetalat månad för månad. Kontantköpet börjar högt och får tillbaka restvärdet vid försäljningen i slutet; lånet börjar med insatsen; leasingen stiger jämnt och får inget tillbaka. Alternativkostnaden syns inte här, den är ingen utbetalning.
Så tolkar du det
Kontantköpet vinner: bilen behåller 79 % av priset och lånet kostar mer i ränta än det frigör i avkastning. Har du inte pengarna är billån näst bäst. Restvärdet bygger på 56 annonser, förklaringsgrad 89 %. Läs guiden.