Leasa, köpa kontant eller låna?
Samma bil, tre vägar, samma antaganden. Billigast just nu: privatleasing, 3 442 kr/mån.
Köpa kontant
5 460 kr/mån
+2 018 kr/mån mot billigast
- Värdeminskning
- 173 257 kr
- Alternativkostnad
- 22 235 kr
- Service
- 0 kr
- Fordonsskatt
- 1 080 kr
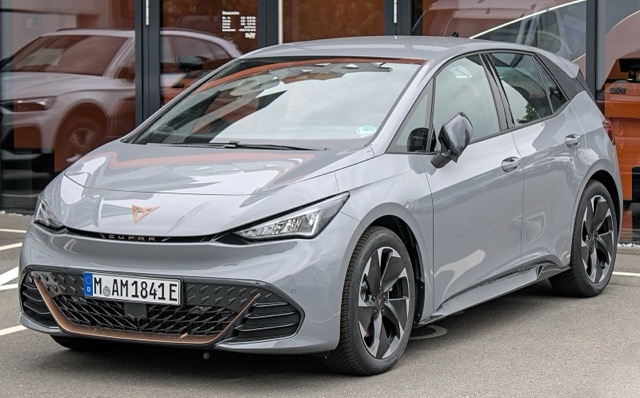
Pris 449 900 kr (Blocket). Beräknat värde efter 3 år: 276 643 kr (61 %).
- Du äger bilen från dag ett
- Inga räntor eller avgifter
- Du får hela restvärdet när du säljer
- Binder mycket pengar
- Du bär risken om bilen tappar mer än väntat
Köpa med billån
5 605 kr/mån
+2 163 kr/mån mot billigast
- Värdeminskning
- 173 257 kr
- Ränta
- 10 923 kr
- Alternativkostnad
- 16 522 kr
- Service
- 0 kr
- Fordonsskatt
- 1 080 kr
CUPRA Financial Services, 1,95 % nominell, 20 % kontantinsats (89 980 kr), 36 månader. Kontantinsats 89 980 kr, lånebelopp 359 920 kr, månadsbetalning 10 301 kr
- Behåller dina sparpengar
- Du får restvärdet minus restskulden
- Kan vara billigare än kontant vid låg ränta
- Ränta och avgifter
- Restskuld att lösa vid försäljning
- Kräver kreditprövning
Privatleasa
3 442 kr/mån
Billigast över 3 år
- Leasingavgifter
- 107 820 kr
- Övermil
- 15 000 kr
- Service
- 0 kr
- Fordonsskatt
- 1 080 kr
Börjessons Bil i Helsingborg: 2 995 kr/mån, 36 månader, 1000 mil/år. Service ingår inte. Erbjudandet
- Ingen kontantinsats
- Fast, förutsägbar kostnad
- Ingen restvärdesrisk, service ingår oftast
- Inget tillbaka när avtalet är slut
- Övermil och slitage debiteras
- Svårt och dyrt att avsluta i förtid
Så här rinner pengarna ut
Sammanlagt utbetalat månad för månad. Kontantköpet börjar högt och får tillbaka restvärdet vid försäljningen i slutet; lånet börjar med insatsen; leasingen stiger jämnt och får inget tillbaka. Alternativkostnaden syns inte här, den är ingen utbetalning.
Så tolkar du det
Leasingen vinner här för att bilen väntas tappa mer i värde än vad leasinggivaren tar betalt för, 37 % billigare än att äga. Osäkerheten i restvärdet är den avgörande faktorn. Restvärdet bygger på 41 annonser, förklaringsgrad 90 %. Läs guiden.